Инвентаризация товаров: как провести в магазине и на складе, документы и результаты
Инвентаризация товаров — это сверка фактических остатков на полках и в ячейках с тем, что числится в учётной системе. По закону её проводят обязательно перед составлением годовой бухгалтерской отчётности и в ряде других случаев — при смене материально ответственного лица, хищении, пожаре, реорганизации или ликвидации (кроме преобразования). Схема неизменна: приказ руководителя → физический пересчёт комиссией → заполнение описи → оформление результатов в сличительной ведомости и итоговом акте. Важная деталь, которую регулярно нарушают: материально ответственное лицо обязано присутствовать при пересчёте и подписывать описи, но включать его в состав инвентаризационной комиссии нельзя — это прямое требование ФСБУ 28/2023.
 Инвентаризация товаров: пересчёт фактических остатков и сверка с учётной системой.
Инвентаризация товаров в магазине и на складе: что это и зачем нужна
Инвентаризация товаров регулярно разворачивается на складе, где физически хранятся товарные запасы: там пересчитывают позиции по стеллажам, взвешивают, обмеряют и сравнивают с карточками складского учёта. Параллельно та же процедура идёт в магазине, но уже с поправкой на открытый доступ покупателей, работающую кассу и торговый зал. Два этих места отличаются по условиям, но цель одна: убедиться, что учётные данные совпадают с тем, что реально лежит на полке.
В поле зрения инвентаризации товаров попадают все товарно-материальные ценности, числящиеся за конкретной торговой точкой или складом. Это не только продукция на витрине — сюда входят позиции в подсобке, на приёмочной площадке, в транзитном хранении. Инвентаризация сверяет фактические остатки товаров с теми, что видно в учётной системе: каждая единица, каждая упаковка, каждая партия.
Смысл процедуры — выявить недостачу и излишки, зафиксировать порчу, поймать ошибки в документах и привести учёт в соответствие с реальным положением на полках. Разберём, зачем это нужно на практике.
Что даёт регулярная инвентаризация товаров:
- Выявление недостачи. Когда по учёту числится 50 единиц, а при пересчёте нашли 43 — это недостача в 7 единиц. Без инвентаризации такие расхождения накапливаются месяцами и в итоге оборачиваются крупными потерями.
- Обнаружение излишков. Товар мог прийти без правильного оформления, быть ошибочно списан или завезён повторно. Излишки — сигнал о проблемах в документообороте, а не просто «приятный бонус».
- Фиксация порчи и пересортицы. Некоторые товары теряют товарный вид при хранении. Инвентаризация — момент, когда порчу фиксируют официально и принимают решение о списании.
- Выявление ошибок в приёмке и отгрузке. Непроведённые накладные, пересорт в документах, ошибки в единицах измерения — всё это проявляется при сверке.
- Защита от хищений. Инвентаризация товаров работает и как превентивная мера: сотрудник знает, что любое расхождение вскроется при ближайшем пересчёте. Одно это заметно снижает число мелких краж персоналом.
- Подтверждение данных для управленческих решений. Реальные остатки товаров — основа для закупок, ценообразования и переговоров с поставщиками. Учётный остаток без физической проверки — всего лишь предположение.
На складе инвентаризацию проводят в условиях, когда весь товар физически сосредоточен в одном пространстве — это упрощает организацию пересчёта по зонам хранения. В магазине сложнее: торговый зал продолжает работать, покупатели берут товар с полок, касса пробивает чеки. Поэтому в рознице инвентаризацию нередко разбивают на зоны или проводят в нерабочее время.
Обязательна ли инвентаризация для ИП и небольшой компании
ИП, который ведёт учёт доходов и расходов по правилам Налогового кодекса, освобождён от ведения бухгалтерского учёта по 402-ФЗ, и поэтому годовую инвентаризацию ради отчётности не проводит. Закон о бухучёте такого предпринимателя просто не касается. Это не пробел и не недоработка — это прямое следствие того, что бухгалтерской отчётности, ради которой делается инвентаризация, у ИП без бухучёта нет.
Другая история — ООО на упрощённой системе налогообложения. Юрлицо ведёт бухгалтерский учёт при любом налоговом режиме, пусть и в упрощённом виде. Значит, перед составлением годовой бухгалтерской отчётности ООО обязано провести инвентаризацию товаров и других активов — это требование 402-ФЗ, от которого малый бизнес в форме юрлица не освобождён.
Но и ИП без пересчёта долго не живёт — просто по другим причинам:
- При смене продавца или кладовщика. Когда материально ответственное лицо увольняется или переходит на другую должность, нужно зафиксировать, сколько товара реально числится за ним. Без этой сверки новый сотрудник принимает ответственность за чужие недостачи.
- Для контроля реальных остатков. ИП ведёт учёт, чтобы понимать, сколько товара есть на складе или в магазине и когда делать закупку. Без периодического пересчёта данные быстро расходятся с действительностью.
- При подозрении на кражу или пересорт. Если что-то не сходится в кассе или на полке явно меньше, чем должно быть, инвентаризация — единственный способ зафиксировать ситуацию официально.
- При передаче склада или магазина. Если точка сдаётся в аренду, продаётся или закрывается, без инвентаризации невозможно корректно передать товар.
Частоту проведения инвентаризации ИП выбирает сам исходя из оборота, ассортимента и числа материально ответственных лиц.
Нормативная база: 402-ФЗ, ФСБУ 28/2023 и статус унифицированных форм
Базовая обязанность организаций проводить инвентаризацию активов и обязательств закреплена в статье 11 Федерального закона № 402-ФЗ о бухгалтерском учёте. Статья 11 прямо вводит эту обязанность, а конкретику — случаи, порядок, сроки и перечень объектов — отдаёт на уровень стандартов.
С 1 апреля 2025 года обязательным стал ФСБУ 28/2023 «Инвентаризация», утверждённый приказом Минфина России от 13 января 2023 года № 4н. До этой даты его можно было применять добровольно — теперь у организаций нет выбора. Стандарт описывает, когда инвентаризация обязательна, как формировать комиссию, какие объекты проверять и как оформлять результаты.
Одновременно с переходом на ФСБУ 28/2023 прекратили действовать прежние Методические указания по инвентаризации — приказ Минфина № 49 от 13.06.1995. На протяжении почти тридцати лет именно этот документ служил основным практическим руководством для бухгалтеров. С 1 апреля 2025 года ссылаться на него как на действующий источник правил нельзя.
Что изменил ФСБУ 28/2023 по сравнению с прежним порядком:
- Уточнил перечень обязательных случаев инвентаризации.
- Установил требования к составу инвентаризационной комиссии — в частности, прямо запретил включать в неё материально ответственных лиц по проверяемым объектам.
- Описал допустимые способы фактической проверки: подсчёт, взвешивание, обмер, осмотр.
- Закрепил требования к инвентаризационным документам.
Статус унифицированных форм
Унифицированные формы Госкомстата перестали быть обязательными ещё в 2013 году — с момента вступления в силу 402-ФЗ. Постановление Госкомстата № 88 от 18.08.1998 в своё время ввело формы ИНВ-3, ИНВ-19, ИНВ-22, ИНВ-26 — именно их по привычке используют большинство организаций и сегодня.
Применять эти формы можно: они удобны, привычны и содержат все необходимые реквизиты. Но организация вправе утвердить собственные формы документов для инвентаризации, закрепив их в учётной политике, — при условии, что в бланке есть все обязательные реквизиты первичного документа по 402-ФЗ: наименование, дата, содержание операции, единицы измерения, должности и подписи ответственных лиц.
Сводная таблица нормативных документов:
| Документ | Статус | Что регулирует |
|---|---|---|
| 402-ФЗ, ст. 11 | Действует | Общая обязанность инвентаризации для организаций |
| ФСБУ 28/2023 (приказ № 4н от 13.01.2023) | Обязателен с 01.04.2025 | Порядок, случаи, комиссия, документы |
| Приказ Минфина № 49 от 13.06.1995 | Утратил силу с 01.04.2025 | — |
| Постановление Госкомстата № 88 от 18.08.1998 | Действует, необязателен с 2013 г. | Унифицированные формы ИНВ-3, ИНВ-19, ИНВ-22, ИНВ-26 |
Когда инвентаризацию проводить обязательно
ФСБУ 28/2023 перечисляет случаи, когда инвентаризацию нельзя пропустить. Для организаций, ведущих бухгалтерский учёт, это не рекомендация — это требование закона. Организация вправе назначать инвентаризации и сверх этого перечня — по собственному решению.
Обязательные случаи:
- Перед составлением годовой бухгалтерской отчётности. Обязательная инвентаризация товаров необходима перед отчётностью — по дате, на которую она формируется. Без этого данные в балансе не будут подтверждены фактической проверкой.
- Смена материально ответственного лица. Обязательная инвентаризация проводится при передаче дел: уходящий сотрудник должен подтвердить, сколько товара числится в его зоне ответственности, а принимающий — удостовериться, что принимает именно столько. Без такой сверки некому предъявить претензии по будущим расхождениям. Смена материально ответственного лица — один из наиболее распространённых поводов для внеплановой проверки.
- Хищение, порча, утрата, авария, пожар, стихийное бедствие. Внеплановая инвентаризация запускается сразу после чрезвычайного события или при установлении самого факта утраты или порчи активов, чтобы зафиксировать реальный объём ущерба. Данные этой проверки нужны для страховых случаев, судебных разбирательств и налогового учёта потерь.
- Реорганизация или ликвидация организации (кроме преобразования). Инвентаризация сопровождает эти юридические процедуры: активы и обязательства должны быть зафиксированы на точную дату. При реорганизации в форме преобразования данное основание не применяется.
Внеплановая инвентаризация
Внеплановая инвентаризация инициируется, как только появились признаки, указывающие на недостачу: нетипичное расхождение в кассе, жалобы на недовложение, сигнал от сотрудника. Её не нужно ждать очередной плановой даты.
Что из перечня актуально для ИП
Формальной обязанности у ИП нет, но те же события — увольнение продавца, кража в торговом зале, пожар на складе — на практике становятся поводом провести пересчёт. Зафиксированные результаты пригодятся при разборе отношений с сотрудниками и при взаимодействии со страховой компанией.
Виды инвентаризации: полная, выборочная и циклическая
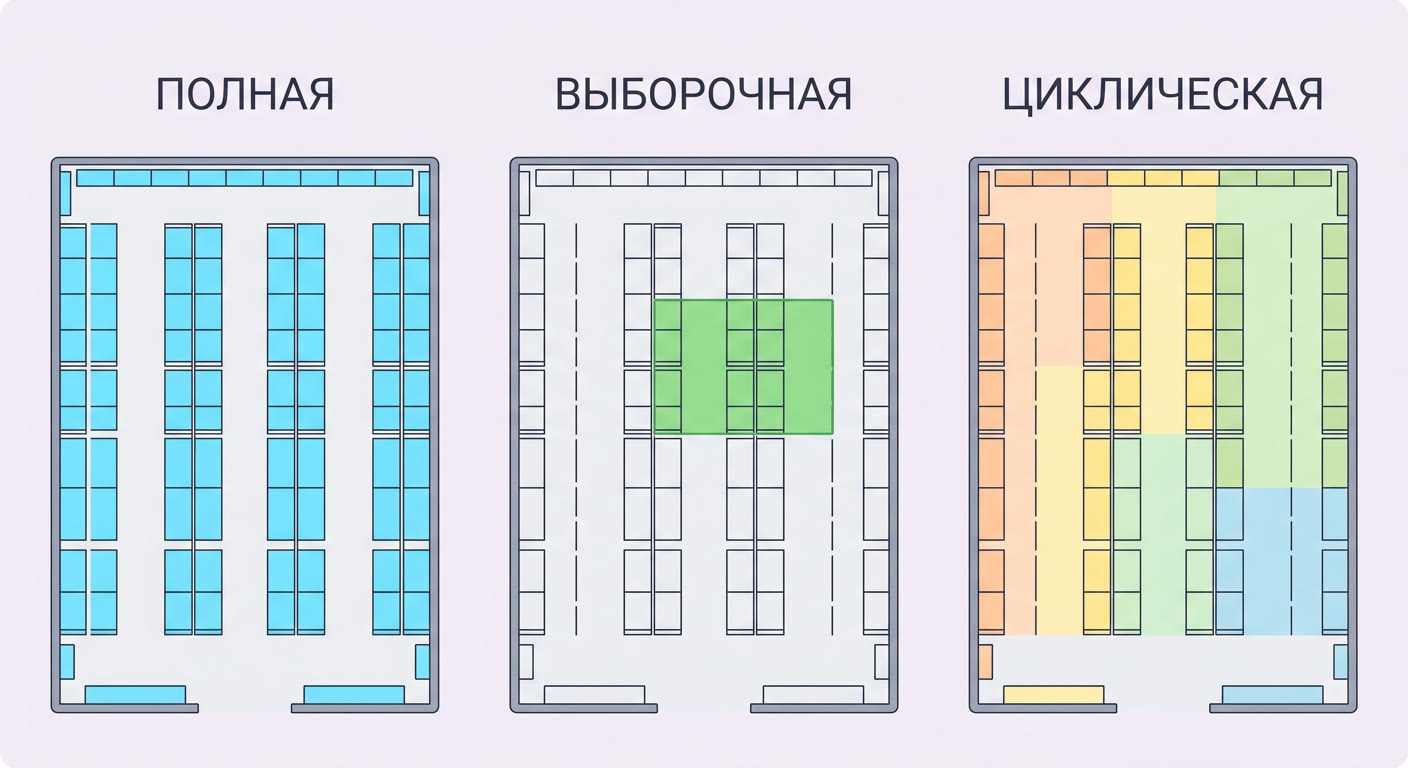 Три формата инвентаризации отличаются охватом и влиянием на работу магазина или склада.
Выбор формата зависит от того, что именно нужно проверить и насколько организация готова временно остановить работу.
Полная (сплошная) инвентаризация — наиболее трудоёмкий формат инвентаризации товаров: пересчитывают все позиции без исключений. Её применяют тогда, когда частичная проверка не даст нужной картины — перед годовой отчётностью, при смене кладовщика или в ситуации, когда подозревают системные проблемы сразу по всему ассортименту. Плюс очевидный: по итогам точно знают состояние каждой позиции. Минус — магазин или склад на время проверки фактически останавливается.
Выборочная инвентаризация уместна, когда есть товары с высоким оборотом или подозрение на мелкие кражи: проверяют не всё, а зону риска. Например, алкоголь, дорогостоящую электронику или товар, который часто попадает в претензии при приёмке. Выборочная занимает меньше времени и не требует полной остановки работы, но даёт картину только по проверенному фрагменту.
Циклическая инвентаризация идёт по зонам и категориям по графику, без остановки работы: ассортимент разбивают на секции и пересчитывают по одной — сегодня один стеллаж, через неделю другой. В итоге за условный квартал проверяют весь ассортимент, но магазин продолжает работать.
Плановая инвентаризация поставлена в график заранее — она предсказуема и позволяет подготовиться. Внеплановая возникает как ответ на инцидент: смену сотрудника, сигнал о хищении, аварию. Оба вида совместимы с любым из трёх форматов по охвату.
Для небольшого магазина с узким ассортиментом разумно раз в год делать полную инвентаризацию и дополнять её выборочными проверками по наиболее оборачиваемым или дорогим позициям. Склад с большим количеством SKU часто переходит на циклическую схему, чтобы поддерживать актуальность данных без длительных простоев.
Подготовка к инвентаризации: что сделать до начала пересчёта
Качество результата определяется ещё до того, как комиссия выходит на пересчёт. Плохо подготовленная инвентаризация даёт ложные расхождения, которые потом приходится долго разбирать.
Чеклист подготовки:
- Провести все незакрытые документы до даты начала. Перед стартом в учётной системе должны быть проведены все приходные и расходные операции. Иначе товар, который приехал утром и реально стоит на складе, но ещё не оприходован, при пересчёте даст ложный излишек — хотя никакой «лишней» коробки на самом деле нет. Обратная ситуация: товар уже продан или отгружен, но расход в учёте не проведён — по системе он числится, на полке его нет, и пересчёт покажет ложную недостачу.
- Издать приказ о проведении инвентаризации. Без приказа работа комиссии нелегитимна. В документе фиксируют сроки, объекты проверки и поимённый состав комиссии.
- Сформировать инвентаризационную комиссию. В неё включают сотрудников, не несущих материальной ответственности за проверяемые объекты. Материально ответственное лицо — продавец, кладовщик — в состав не входит.
- Взять расписку с материально ответственного лица. До начала пересчёта МОЛ подтверждает, что все приходные и расходные документы на товар сданы в бухгалтерию или переданы комиссии. Это стандартное требование, которое снимает споры о том, был ли товар оприходован.
- Опломбировать склад или зону пересчёта. В подготовку к инвентаризации входит закрытие доступа в проверяемое помещение, чтобы между сверкой и физическим пересчётом никто не принёс и не унёс товар. На складе пломбируют двери. В магазине — если нет возможности закрыть весь зал — изолируют отдельный участок.
- Проверить маркировку товара. Ещё до старта убеждаются, что на каждой позиции есть штрихкод, артикул или понятное название. Если маркировка отсутствует или нечитаема, комиссии придётся идентифицировать товар по памяти или упаковке — это прямой путь к ошибкам в описи.
- Утвердить график инвентаризаций. Если пересчёт предполагается несколько раз в год или проводится по циклической схеме, лучше сразу зафиксировать план в приказе или отдельном документе, а не назначать каждый раз стихийно.
- Остановить движение товара на время пересчёта. В зоне инвентаризации прекращают приёмку, продажи и внутренние перемещения. Товар, который прибыл в момент проверки, принимают отдельно и в опись текущей инвентаризации не включают.
Утверждённый заранее график инвентаризаций — не формальность. Он позволяет сотрудникам подготовиться, а руководителю — не тратить время каждый раз на организацию с нуля.
Приказ о проведении инвентаризации и состав комиссии
Именно руководитель организации подписывает приказ о проведении инвентаризации, фиксируя в нём сроки, перечень проверяемых объектов и состав комиссии. У ИП приказ подписывает сам предприниматель. Без этого документа любые действия по пересчёту формально не имеют статуса инвентаризации — результаты нельзя будет использовать для списания, взыскания или бухгалтерского учёта.
Что указывают в приказе:
- вид инвентаризации (полная, выборочная, по конкретным объектам);
- даты начала и окончания;
- место проведения (склад, торговый зал, конкретный адрес);
- поимённый состав инвентаризационной комиссии с указанием должностей;
- председатель комиссии.
Как шаблон для приказа удобно использовать форму ИНВ-22 — это типовой бланк из постановления Госкомстата № 88, который содержит все нужные поля. С 2013 года ИНВ-22 необязателен: организация вправе разработать собственный бланк. Главное — чтобы в нём были все реквизиты, перечисленные выше.
Состав инвентаризационной комиссии
Инвентаризационная комиссия формируется тем же приказом о проведении инвентаризации, которым объявлена проверка. Типичный состав для небольшого магазина или склада: бухгалтер (или главный бухгалтер), представитель администрации, специалист по товарному учёту. Все они — сотрудники, не несущие материальной ответственности за проверяемые объекты.
Критически важный момент: по ФСБУ 28/2023 в состав инвентаризационной комиссии нельзя включать лиц, на которых возложена материальная ответственность за проверяемые объекты. Кладовщик, продавец, заведующий складом — они обязаны присутствовать при пересчёте и ставить подписи в описях, но членами комиссии не являются. Это не технический нюанс: включение МОЛ в состав комиссии означает, что человек сам проверяет то, за что отвечает, — такой результат нельзя считать объективным.
На практике это правило нарушают чаще всего именно в небольших магазинах, где сотрудников мало и хочется «добрать» комиссию из тех, кто под рукой. Нарушение не влечёт автоматического штрафа, но делает акт инвентаризации уязвимым — особенно если по её итогам возникнет спор о недостаче.
Исключение для микробизнеса
Если в организации работает только руководитель или руководитель вместе с главным бухгалтером, ФСБУ 28/2023 допускает не создавать комиссию как отдельный орган.
Что происходит, если комиссия не собралась в полном составе
По ФСБУ 28/2023 основание признать результаты обязательной инвентаризации недействительными — отсутствие одной пятой и более членов комиссии. В небольшой комиссии этот порог достигается одним человеком: если в комиссии пять членов или меньше, отсутствие любого из них — это уже не меньше одной пятой состава. Поэтому в приказе разумно заранее назначить резервных членов комиссии на случай болезни или иного непредвиденного обстоятельства.
Порядок проведения инвентаризации в магазине и на складе
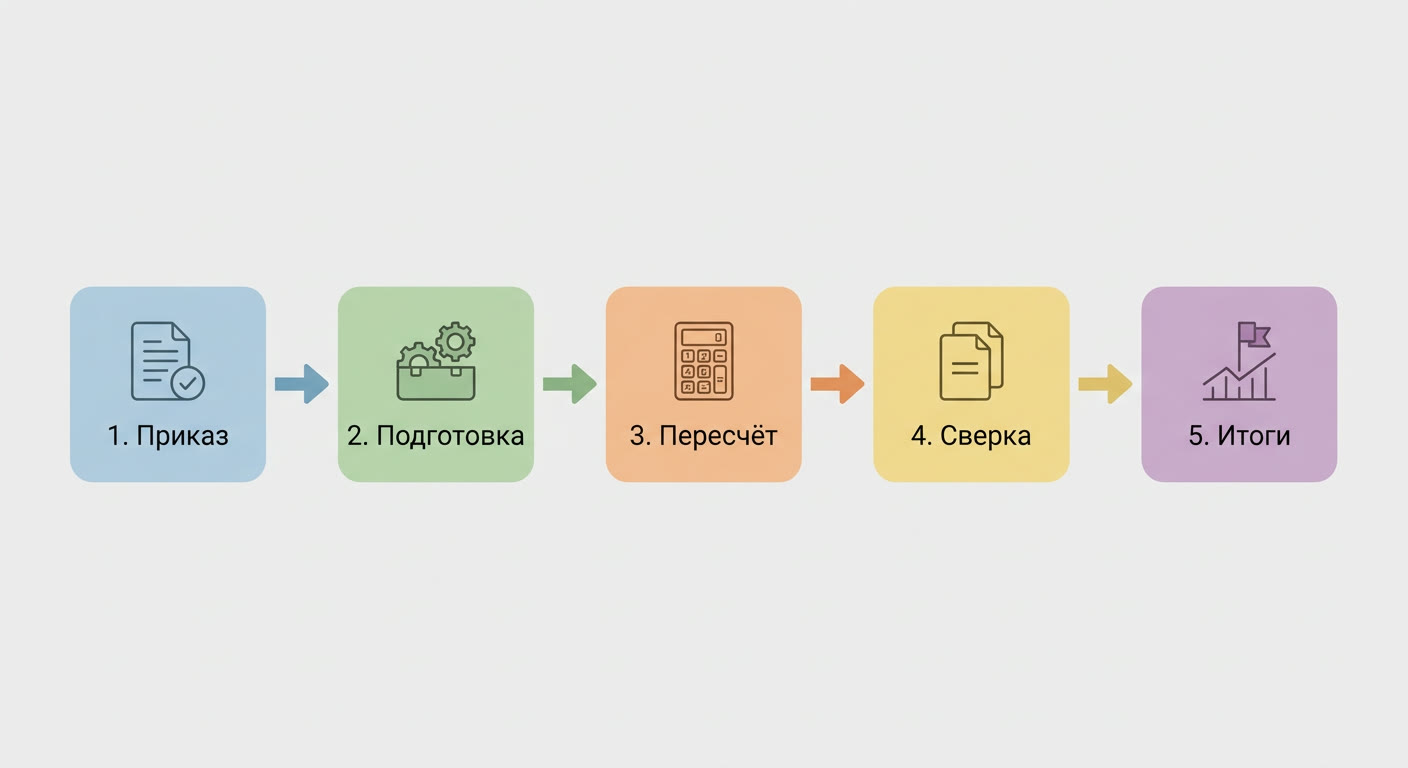 Логика инвентаризации: от приказа руководителя до итогового акта о результатах.
Порядок проведения инвентаризации строится по одной логике: сначала фиксируют факт, потом сравнивают с учётом. Но на складе и в магазине условия разные, и это влияет на конкретику каждого шага.
Общая цепочка этапов:
- Издание приказа и формирование комиссии.
- Подготовка: закрытие документов, опломбирование зоны, маркировка товара.
- Физический пересчёт — подсчёт, взвешивание, обмер — с занесением данных в опись.
- Сверка фактических остатков с учётными данными и выявление расхождений.
- Оформление результатов в сличительной ведомости и итоговом акте.
Порядок инвентаризации на складе
На складе работать проще: помещение закрытое, доступ контролируемый, товар лежит по зонам хранения. Типовой порядок выглядит так: двери пломбируют, движение товара прекращают, комиссия разбивает склад на участки и идёт зона за зоной. По каждой позиции — подсчёт штук, взвешивание или обмер в зависимости от вида товара. Всё это делается в присутствии материально ответственного лица — кладовщика или заведующего складом. Данные заносят в опись прямо при пересчёте, без корректировок и «отложим на потом».
После того как фактические данные собраны, бухгалтер сверяет их с карточками складского учёта. Именно этот шаг — сверить фактические остатки с учётными данными — делает видимыми недостачу и излишки. На складе этот момент относительно прост: позиции чёткие, партии чаще всего разделены, ошибки в единицах измерения встречаются реже.
Порядок инвентаризации в магазине
Порядок инвентаризации в магазине отличается от складского прежде всего тем, что здесь приходится работать с учётом доступа покупателей и работы торгового зала. Пока идёт пересчёт, покупатель в принципе не должен иметь доступа к проверяемой зоне — иначе фактические данные поплывут прямо в процессе.
Варианты, которые используют на практике:
- Закрытие магазина. Самый чистый сценарий: перед открытием или после закрытия магазина пересчитывают весь зал целиком. Ни один товар не ушёл и не пришёл за время пересчёта.
- Пересчёт в нерабочие часы. Ночная или утренняя инвентаризация в магазинах с фиксированным графиком.
- Последовательное опломбирование зон. Если магазин работает в режиме 24/7 или закрыться невозможно, торговый зал разбивают на секции: пломбируют одну, пересчитывают, переходят к следующей. Товар в опломбированной зоне не продаётся до завершения её проверки.
Дополнительно в магазине пересчитывают витрину, прикассовую зону и подсобку отдельно — это часто забывают, и подсобка «теряется» из общей картины.
Та же процедура — сверить фактические остатки с учётными данными — проводится и в магазине, только учётные данные берут из кассовой системы или товароучётной программы, а не из карточек складского учёта. Сверка выявляет недостачу там, где фактически меньше, чем по учёту, и излишки — там, где фактически больше.
Что нельзя делать во время пересчёта
Пересчёт ведёт инвентаризационная комиссия — в присутствии МОЛ, но не руками одного человека. Нельзя давать МОЛ заполнять опись самостоятельно: данные должна вносить комиссия. Нельзя принимать товар в зону пересчёта или отпускать его оттуда до окончания работы на этом участке. Если пришёл товар — его принимают отдельно, составляют отдельный документ, в общую опись он не попадает.
Документы инвентаризации: опись, сличительная ведомость, акт
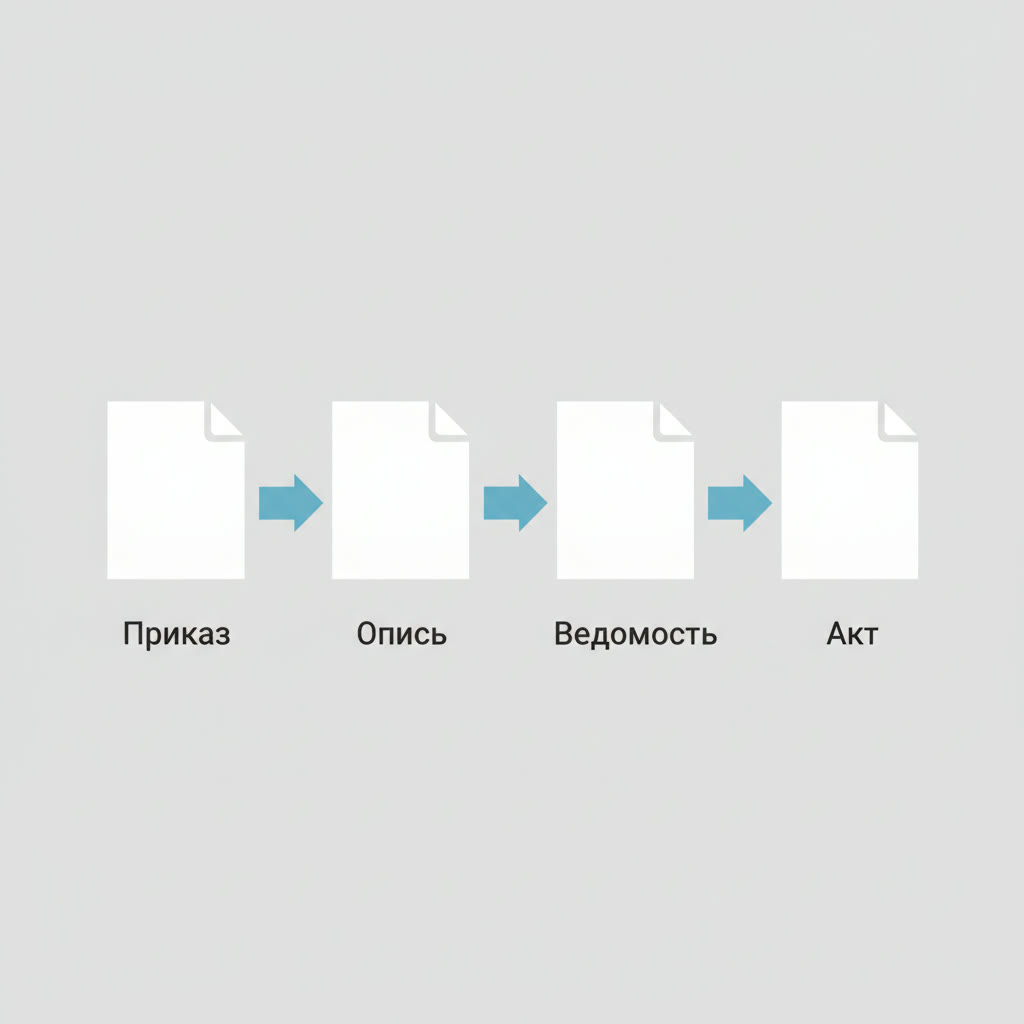 Документы инвентаризации связаны последовательно — каждый становится основой для следующего.
Инвентаризация порождает несколько документов, каждый из которых отвечает за свой этап. Все они связаны последовательно: один становится основой для следующего.
Основные документы инвентаризации:
| Документ | Шаблон (необязательный) | Кто составляет | Кто подписывает |
|---|---|---|---|
| Приказ о проведении инвентаризации | ИНВ-22 | Руководитель | Руководитель |
| Инвентаризационная опись | ИНВ-3 | Комиссия | Комиссия + МОЛ |
| Сличительная ведомость | ИНВ-19 | Бухгалтер | Бухгалтер + МОЛ |
| Ведомость учёта результатов | ИНВ-26 | Бухгалтер | Руководитель |
Унифицированные формы Госкомстата — ИНВ-3, ИНВ-19, ИНВ-22, ИНВ-26 из постановления № 88 от 18.08.1998 — не являются обязательными с 2013 года. Организация вправе использовать их как готовый шаблон или утвердить собственные бланки в учётной политике, если в них есть все обязательные реквизиты первичного документа.
Инвентаризационная опись (шаблон ИНВ-3)
ИНВ-3 — это форма инвентаризационной описи товарно-материальных ценностей; с 2013 года она необязательна, но служит удобным шаблоном, который нет смысла изобретать заново. В опись вносят каждую позицию: наименование, артикул, единицу измерения, фактическое количество. Заполняют её прямо в ходе пересчёта — никаких «запишем потом по памяти».
Готовую опись в обязательном порядке подписывает материально ответственное лицо. Без подписи МОЛ опись трудно использовать как доказательство при споре о недостаче: именно своей подписью МОЛ подтверждает, что присутствовал при пересчёте и не имеет возражений по процедуре. Если возражения есть — их фиксируют отдельно, но подпись всё равно ставится.
Обычно опись делают в двух экземплярах: для бухгалтерии и для материально ответственного лица.
Сличительная ведомость (шаблон ИНВ-19)
Сличительная ведомость рождается из инвентаризационной описи: когда фактические данные из неё сопоставляют с учётными остатками на дату инвентаризации. ИНВ-19 — форма сличительной ведомости результатов инвентаризации, тоже необязательная с 2013 года, но удобная в работе.
В ведомости по каждой позиции рядом стоят два числа: сколько по учёту и сколько нашли при пересчёте. Если первое больше второго — недостача, если меньше — излишек. Здесь же отражают пересортицу: позиции с одновременной недостачей одного наименования и излишком другого.
Сличительная ведомость — рабочий документ бухгалтера. Именно она служит основой для принятия решений: списать, оприходовать, взыскать с МОЛ.
Акт о результатах и ведомость ИНВ-26
Акт о результатах инвентаризации — обобщающий документ по всей проверке, который руководитель организации подписывает и утверждает. Это итог, в котором зафиксировано: что нашли, что расходится и какое решение принято по каждому расхождению.
ИНВ-26 — отдельный документ: ведомость учёта результатов, выявленных инвентаризацией. Это сводная ведомость расхождений — не то же самое, что итоговый акт. ИНВ-26 используют как приложение к акту или самостоятельно, когда нужна табличная сводка по всем выявленным недостачам и излишкам с указанием, как они отражены в учёте.
На практике в небольшом магазине эти два документа нередко объединяют в один — что допустимо, если в нём есть все необходимые реквизиты.
Недостача, излишки и пересортица: как разобраться с результатами
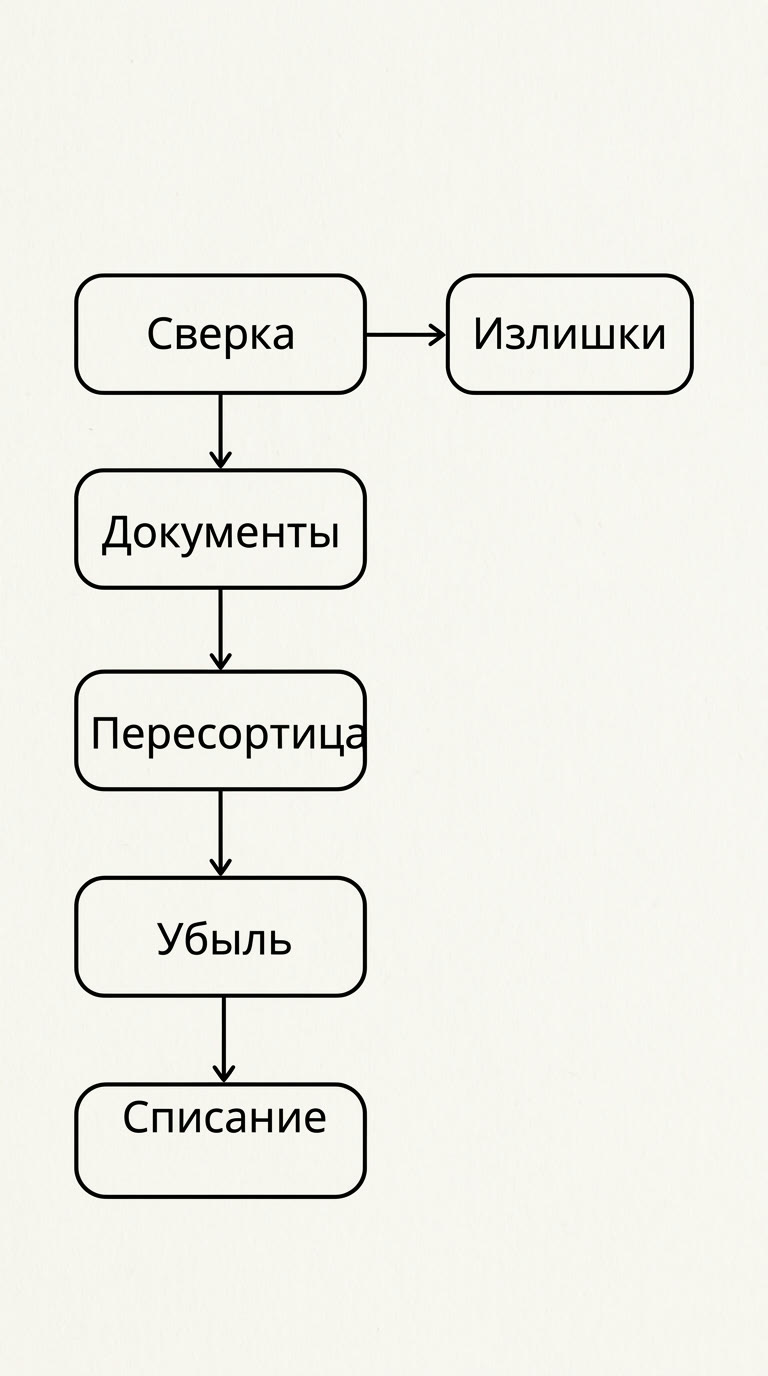 Алгоритм разбора расхождений: прежде чем взыскивать с МОЛ, последовательно проверяют три причины.
После того как сличительная ведомость заполнена, начинается разбор полётов. Расхождение само по себе — ещё не приговор: сначала выясняют причину, потом принимают решение.
Недостача
Выявленную недостачу закрывают через списание, но только после разбора причин. Прежде чем предъявлять претензии материально ответственному лицу, проверяют три вещи:
- Все ли документы были проведены до начала инвентаризации. Непроведённая расходная накладная — самая частая причина ложной недостачи.
- Есть ли пересортица, которую можно зачесть.
- Укладывается ли часть недостачи в нормы естественной убыли.
Для продовольственных товаров в торговле и общепите часть недостачи может быть списана в пределах норм естественной убыли — они утверждены приказом Минпромторга России от 01.03.2013 № 252. Важно: эти нормы не применяются к штучным и фасованным товарам; для других товарных групп нормы могут быть отраслевыми или не установлены вовсе. То, что выходит за пределы норм, относят либо на виновных лиц, либо на расходы организации — по решению руководителя.
Списывать недостачу нужно последовательно: сначала — в пределах убыли на издержки обращения, потом — сверх норм с установлением виновных.
Излишки
Обнаруженные излишки нельзя оставить вне учёта. Их приходуют в учётной системе, иначе товар продолжает существовать на полке как «бесхозный» — без документов, без возможности легально провести его продажу. Причин излишков несколько: непроведённый приход, ошибка при возврате, пересорт.
Пересортица
Пересортица — это ситуация, когда у одного и того же материально ответственного лица одновременно обнаружены недостача одного наименования и излишек другого, схожего. По сути, товар перепутали при приёмке или отпуске — это не кража, а ошибка идентификации.
Классический пример: при приёмке оприходовали йогурт персиковый, а на полку поставили клубничный. При инвентаризации персикового не хватает, клубничного — лишний. Пересортицу оформляют в сличительной ведомости отдельной строкой: недостача одной позиции закрывается излишком другой в натуральном выражении. Если по стоимости остаётся разница — её отражают как недостачу или излишек в денежном эквиваленте.
На практике зачёт пересортицы обычно делают только при условии, что оба вида расхождений относятся к одному МОЛ, одному периоду и однородным товарам. Если материально ответственных лиц несколько, зачесть недостачу одного за счёт излишка другого нельзя.
Алгоритм работы с расхождениями:
- Получить сличительную ведомость с перечнем всех расхождений.
- Проверить, нет ли непроведённых документов, которые объясняют расхождение.
- Выделить пересортицу и оформить зачёт.
- Применить нормы естественной убыли к остатку недостачи (для продовольственных весовых товаров в торговле и общепите).
- Оставшуюся недостачу сверх норм — на виновных или на расходы.
- Излишки — оприходовать.
Ответственность материально ответственного лица
Материально ответственное лицо — продавец, кладовщик, заведующий — несёт ответственность за остатки товаров в своей зоне. Инвентаризация делает эту ответственность измеримой: недостача выражается в конкретных единицах и сумме.
Объём ответственности зависит от того, какой договор заключён с сотрудником:
- Без договора о полной материальной ответственности — по общему правилу возмещение ограничено средним месячным заработком сотрудника (ст. 241 ТК РФ): даже если недостача на 300 тысяч рублей, взыскать больше этого предела нельзя. Исключения перечислены в ст. 243 ТК РФ, например, умышленный ущерб или недостача ценностей, полученных по разовому документу; тогда работник отвечает в полном размере и без договора.
- С договором о полной материальной ответственности — материально ответственное лицо возмещает ущерб в полном размере. Именно поэтому такой договор заключают с МОЛ до передачи ценностей, а не постфактум, когда недостача уже выявлена. Подписанный задним числом договор суд, как правило, не принимает.
Перечень должностей и работ, при которых допускается заключение договора о полной материальной ответственности, с 1 сентября 2025 года утверждён приказом Минтруда России № 251н (прежнее постановление № 85 утратило силу). В перечень входят, в частности, кассиры, продавцы и другие работники, которые принимают, хранят и отпускают товарные ценности.
Коллективная (бригадная) ответственность
В небольшом магазине, где за кассу и зал одновременно отвечают несколько сотрудников, применяют коллективную материальную ответственность. В этом случае ущерб от недостачи распределяется между членами коллектива пропорционально — с учётом отработанного времени и других обстоятельств. Договор о коллективной ответственности подписывают все члены бригады. При коллективной ответственности член бригады освобождается от возмещения, если докажет отсутствие своей вины.
Что нельзя сделать без корректной инвентаризации
Взыскать недостачу с МОЛ без документально подтверждённой инвентаризации практически невозможно. Суды регулярно отказывают работодателям в исках именно потому, что процедура была нарушена: МОЛ входил в состав комиссии, документы не были закрыты до начала, подписи отсутствуют. Корректно оформленная инвентаризация — это не бюрократия, а доказательная база.
Типичные ошибки при инвентаризации в небольшом магазине
Инвентаризация товаров ломается на одних и тех же местах — независимо от размера магазина. Разберём наиболее частые.
Ошибки в инвентаризационной описи:
- Неверные единицы измерения. В опись вносят штуки там, где товар учитывается в килограммах, или упаковки там, где нужны поштучные единицы. В итоге фактическое количество несравнимо с учётным — расхождение возникает из воздуха, а не из реальных потерь.
- Произвольное округление. Взвешиваемый товар нельзя округлять «на глаз» — нужны весы и точные данные.
Ошибки в подготовке:
- Непроведённые накладные накануне. Если к началу пересчёта в учётной системе остались непроведённые документы о приёмке или отгрузке, вся инвентаризация товаров даёт ложные результаты. Этот пункт подготовки пропускают чаще всего.
- МОЛ в составе комиссии. Частая ошибка в магазинах с небольшим коллективом — когда продавца включают в комиссию, чтобы «было кому помочь». По ФСБУ 28/2023 это прямое нарушение, делающее результаты уязвимыми.
Ошибки при оформлении результатов:
- Недостача списывается без учёта норм естественной убыли. Применительно к весовым продовольственным товарам часть потерь может покрываться нормами убыли по приказу Минпромторга № 252. Если об этом забыть, весь минус автоматически падает на МОЛ, и это неправомерно.
- Нормы убыли применяют к штучным товарам. Обратная ошибка: списывают по нормам то, к чему они не относятся — фасованную, упакованную или штучную продукцию.
Ошибки в ритме проведения:
- Слишком редкие проверки. Если инвентаризацию товаров проводят раз в несколько лет «когда вспомнят», расхождения успевают накопиться до масштабов, при которых разобраться в причинах уже невозможно. Виновных нет, документы не сохранились, товар давно продан.
- Слишком частые и формальные проверки. Противоположная крайность: ежемесячный пересчёт «для галочки», когда сотрудники уже воспринимают его как рутину без смысла. Опись заполняют по памяти или переписывают с прошлой, и она не отражает реальности.
Автоматизация инвентаризации: сканеры, кассовое ПО и товароучётные системы
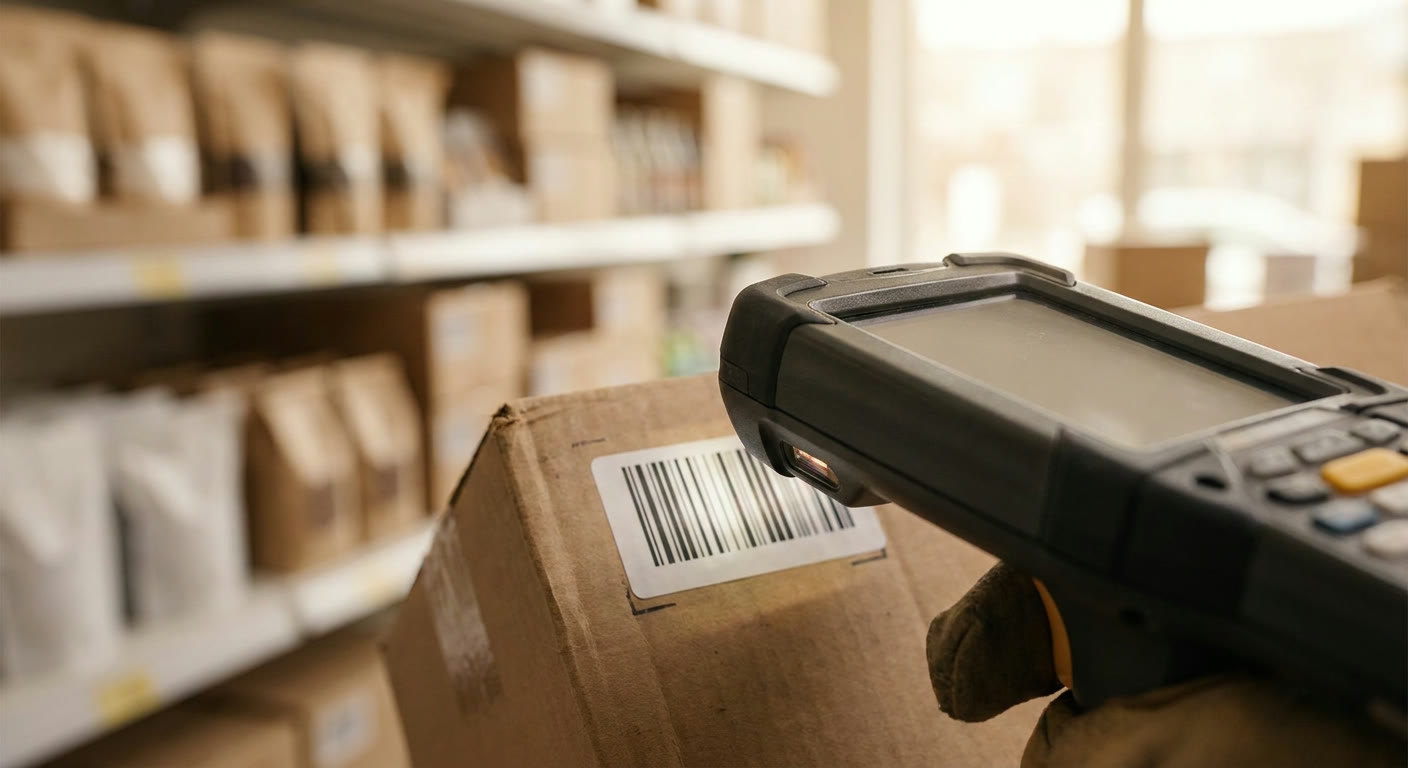 Связка ТСД, сканера и кассового ПО превращает ручной пересчёт в поток данных.
Автоматизация инвентаризации в рознице опирается на связку конкретных инструментов: терминалы сбора данных (ТСД), сканеры штрихкодов, кассовое приложение и товароучётная система. Именно эта связка превращает ручной пересчёт в поток данных, который не нужно вводить повторно.
Принцип работы прост: товар заводят в каталог один раз. При приёмке и продаже данные автоматически уходят в учёт. При инвентаризации сотрудник сканирует позиции, система сравнивает фактический результат с учётным остатком и сразу показывает расхождения. Опись не нужно заполнять от руки — она формируется автоматически.
Что даёт автоматизация инвентаризации:
- Сокращение ручного труда при пересчёте.
- Снижение ошибок из-за неверно записанных единиц или опечаток.
- Возможность видеть результаты сверки сразу после пересчёта, без ожидания ручного ввода.
- Актуальные остатки в учётной системе в режиме реального времени между инвентаризациями.
Пример кассового решения, где остатки ведутся вместе с продажами, — LIFE POS: это кассовое приложение, в котором товар добавляют через кассу или импортируют каталог, а остатки видны в личном кабинете. К кассе LIFE PAY подключаются 2D-сканеры штрихкодов для ускорения ввода позиций; сам сервис настраивает обмен данными об остатках и продажах с товароучётными системами — 1С, Контур.Маркет, МойСклад и другими.
Учётная система, интегрированная с кассой, даёт актуальный остаток на любой момент — это и есть та база, с которой сравнивают фактические данные при пересчёте.
Автоматизация не отменяет саму процедуру инвентаризации: приказ, комиссия, присутствие МОЛ, подписи на описях — всё это остаётся. Программа берёт на себя рутину, но не юридическую форму.
Что делать дальше
Начните с малого: зафиксируйте график инвентаризаций в учётной политике и подготовьте шаблон приказа. Две вещи, которые снимают большую часть расхождений ещё до пересчёта, это закрытие всех приходных и расходных документов на дату начала и корректные единицы измерения в карточках товара.
Если пересчёт до сих пор идёт на бумаге, посмотрите, как остатки ведутся вместе с продажами в LIFE POS: товар добавляется через кассу или импортом каталога, остатки видны в личном кабинете, а к кассе подключаются 2D-сканеры штрихкодов.
Частые вопросы
Как правильно провести инвентаризацию товаров в магазине или на складе — с чего начать и что сделать по шагам?
Начинают с приказа руководителя: в нём фиксируют сроки, объекты и состав комиссии без МОЛ в её рядах. До старта пересчёта закрывают все незавершённые приходные и расходные документы — пропуск этого шага порождает ложные расхождения, не связанные с реальными потерями. Затем опломбируют зону, комиссия пересчитывает фактические остатки и заносит их в опись, которую подписывает в том числе материально ответственное лицо. По итогам сверки описи с учётными данными составляют сличительную ведомость и итоговый акт, утверждаемый руководителем.
Как учитывать товар при инвентаризации — что сравнивают и как фиксируют остатки?
Фактическое количество, полученное при пересчёте, сравнивают с учётным остатком на дату инвентаризации по данным бухгалтерской системы или складской карточки. Принципиально важно: учётный остаток берут строго после проведения всех документов — иначе сравнение теряет смысл. Расхождение фиксируют в сличительной ведомости по каждой позиции. Частый источник ошибок — несовпадение единиц измерения: в описи пишут штуки, а в системе позиция числится в килограммах.
Нужно ли проводить инвентаризацию товаров, которые находятся на хранении у третьих лиц?
Да, причём в обе стороны. Собственный товар, переданный на ответственное хранение или комиссионеру, проверяют по письменному подтверждению от хранителя — физически выезжать не всегда обязательно, но документальное подтверждение остатка нужно. Чужой товар, хранящийся у вас, пересчитывают отдельно от своего и вносят в отдельную опись (как шаблон используют ИНВ-5), иначе он создаёт ложный излишек в общей сверке.
Как часто нужно проводить инвентаризацию в торговле и есть ли обязательные сроки?
Закон не устанавливает конкретную частоту: обязательна инвентаризация перед годовой бухгалтерской отчётностью (для тех, кто ведёт бухучёт) и при наступлении определённых событий — смена МОЛ, кража, порча, пожар, реорганизация или ликвидация (кроме преобразования). Остальной график организация определяет самостоятельно и закрепляет в учётной политике или отдельном приказе. Магазин с высокой оборачиваемостью товара удобно переводить на циклическую схему — тогда разные группы товаров проверяются поочерёдно без полной остановки работы.
Как оформить результаты инвентаризации — какие документы нужны и в каком порядке их заполнять?
Цепочка документов: инвентаризационная опись (фактические данные) → сличительная ведомость (сравнение с учётом, расхождения) → итоговый документ с решением по каждому расхождению, утверждённый руководителем. Формы ИНВ-3, ИНВ-19, ИНВ-22 и ИНВ-26 служат удобными шаблонами, но необязательны — организация вправе использовать собственные бланки, если в них есть все реквизиты первичного документа по 402-ФЗ. Опись подписывают все члены комиссии и материально ответственное лицо; итоговые документы утверждает руководитель.
Можно ли проводить инвентаризацию, пока идут продажи и приёмка товара?
Нет: проверяемая зона должна быть опломбирована, любое движение товара внутри неё — приёмка, продажи, внутренние перемещения — прекращается до завершения пересчёта. Если магазин не может закрыться полностью, зону разбивают на участки и пломбируют последовательно: пока один участок пересчитывают, остальные работают в обычном режиме. Товар, поступивший в момент инвентаризации, принимают по отдельному документу и в опись текущей проверки не включают.
Почему возникают расхождения при инвентаризации и как найти их причину?
Три главные причины: непроведённые документы на дату начала (дают ложные минусы или плюсы), пересортица (недостача одной позиции компенсируется излишком похожей у того же МОЛ) и ошибки в единицах измерения в описи. Прежде чем предъявлять претензии сотруднику, последовательно проверяют все три: закрывают документы, зачитывают пересортицу, применяют нормы естественной убыли к продовольственным весовым товарам согласно приказу Минпромторга № 252. Только то, что остаётся после всех трёх проверок, — реальная недостача, которую можно законно предъявить материально ответственному лицу.