Чек коррекции: как правильно сформировать на онлайн-кассе, основания и образец
Чек коррекции формируется в двух случаях: расчёт прошёл мимо кассы совсем (это актуально для любой версии ФФД), или в уже пробитом чеке обнаружена ошибка. Во втором случае на ФФД 1.1 и 1.2 ошибку закрывают именно чеками коррекции — аннулирующим и правильным, а на ФФД 1.05 — парой обычных чеков: «возврат прихода» на ошибочные данные и новый правильный чек. Уйти от штрафа по примечанию к ст. 14.5 КоАП РФ можно, если исправились и сообщили (чеком коррекции или заявлением) раньше, чем налоговая узнала о нарушении. В чеке коррекции обязательно указывают тип коррекции («самостоятельно» или «по предписанию»), дату исходного расчёта и — при наличии предписания — его номер.
 Чек коррекции пробивают на зарегистрированной онлайн-кассе — так же, как обычный чек.
Что такое чек коррекции и когда он нужен
Чек коррекции — это полноценный фискальный документ, который пробивается на онлайн-кассе. По своей природе он относится к кассовым чекам, но оформляется задним числом — чтобы исправить расчёт, который в своё время прошёл не так, как требует 54-ФЗ. Вручную, на бумаге или в таблице Excel такой документ создать нельзя: только через зарегистрированную ККТ.
Правила для чека коррекции установлены в п. 4 ст. 4.3 Федерального закона от 22.05.2003 № 54-ФЗ. Там же перечислены два законных основания для его формирования.
Основание первое — расчёт прошёл без чека. Деньги приняты, товар отдан, а касса в этот момент не применялась: не работал интернет, пропало электричество, кассир просто забыл нажать кнопку. Чека в фискальной базе нет — значит, с точки зрения налоговой, расчёт не был зафиксирован вовсе. Именно для таких ситуаций чек коррекции используется на любом ФФД.
Основание второе — ошибка в уже пробитом чеке. Здесь важно сразу оговориться: порядок действий зависит от версии ФФД на вашей кассе. На ФФД 1.1 и 1.2 ошибку в пробитом чеке исправляют чеками коррекции (аннулирующим и правильным) — с привязкой к фискальному признаку исправляемого документа. На ФФД 1.05 чек коррекции для этой цели не подходит: ошибку закрывают двумя обычными чеками — «возвратом прихода» на ошибочные данные и новым правильным «приходом».
Типичные ошибки кассира, которые приводят к необходимости исправлять расчёты:
- Не пробил чек вообще — принял наличные и отвлёкся на другого покупателя.
- Пробил лишнюю позицию или задвоил чек — один и тот же товар пробит дважды.
- Ошибся в сумме: вместо 300 ₽ вбил 3 000. Когда ошибку замечают сразу, порядок действий проще; когда позже — зависит от ФФД.
- Применил неверную ставку НДС или неправильный способ расчёта (наличные вместо безналичных).
Когда возникает излишне пробитая сумма, например, 3 000 вместо 300 — ситуацию тоже можно поправить, но порядок будет отличаться в зависимости от версии ФФД. Подробнее об этом — в следующем разделе.
Обратите внимание на письмо ФНС от 06.08.2018 № ЕД-4-20/15240@: в нём налоговая дала методическое разъяснение о порядке применения чека коррекции.
Чек коррекции или чек возврата: что выбрать
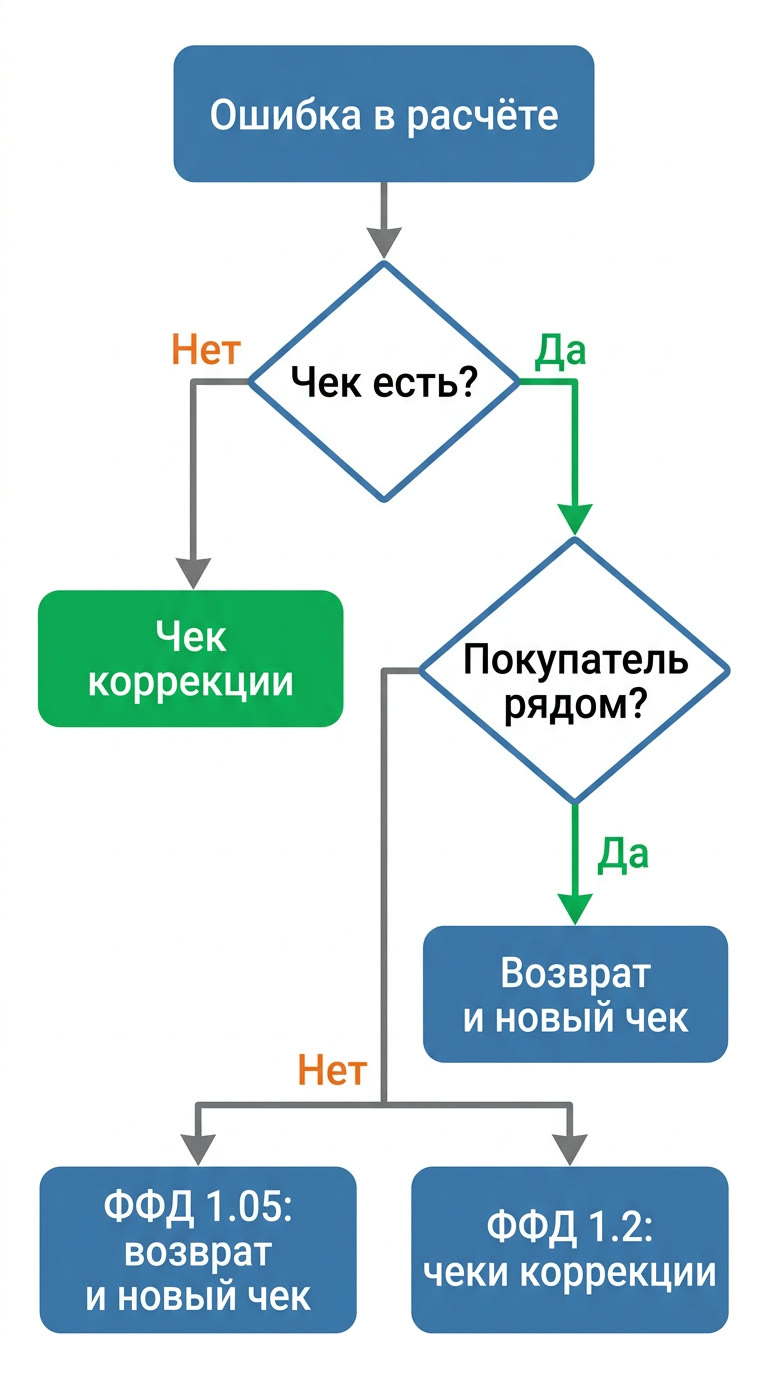 Алгоритм выбора документа: от наличия исходного чека и присутствия покупателя до версии ФФД.
Главный вопрос, который возникает при обнаружении ошибки: какой документ оформлять — чек коррекции или чек возврата? Ответ зависит от одного простого факта: есть ли в системе чек по этой операции вообще.
Если чека нет совсем — продажа прошла мимо кассы — нужен чек коррекции. Признак расчёта в нём соответствует операции, которая фактически была совершена: принимали деньги от покупателя — «Приход», выдавали деньги покупателю — «Расход». Участие покупателя при оформлении не требуется.
Если чек пробит, но с ошибкой, и покупатель ещё рядом — проще всего сформировать чек возврата на ошибочные данные, а следом пробить правильный чек. Признак расчёта меняется на противоположный: пробили «Приход» — возврат оформляется как «Возврат прихода». Это быстро, и покупатель может убедиться, что всё исправлено.
Если ошибка в пробитом чеке всплыла позже, например, при сверке смены — дальнейшие действия зависят от ФФД. На ФФД 1.1 и 1.2 её закрывают чеками коррекции: аннулирующим и правильным. На ФФД 1.05 придётся работать той же связкой: «возврат прихода» на ошибочные данные и новый правильный «приход».
Ещё один сценарий — противоположный чек. Когда нужно аннулировать ошибочный кассовый чек, формируется документ с теми же данными (сумма, позиции, способ расчёта), но с обратным признаком расчёта: пробили «Приход» — закрывают «Возвратом прихода». Это не то же самое, что возврат товара покупателем, — здесь нет участия покупателя, цель чисто техническая.
Разница между чеком коррекции и чеком возврата хорошо видна в таблице:
| Ситуация | Чек коррекции | Чек возврата / противоположный чек |
|---|---|---|
| Расчёт прошёл без чека вообще | ✓ Нужен | — |
| Ошибка в чеке, покупатель рядом | — | ✓ Нужен |
| Ошибка в чеке, покупателя нет (ФФД 1.1/1.2) | ✓ Нужен | — |
| Ошибка в чеке, покупателя нет (ФФД 1.05) | — | ✓ Нужен (пара чеков) |
| Возврат товара покупателем | — | ✓ Нужен |
Если ошибочный чек есть и покупатель рядом, быстрее и понятнее оформить возврат и новый чек.
Порядок формирования чека коррекции на ФФД 1.05 и ФФД 1.1/1.2
Версию ФФД, на которой работает ваша касса, можно посмотреть в отчёте об открытии смены или в личном кабинете вашего оператора фискальных данных (ОФД). Это важно, потому что способ исправления расчёта напрямую зависит от версии ФФД.
Все три версии — 1.05, 1.1 и 1.2 — утверждены Приказом ФНС России от 14.09.2020 № ЕД-7-20/662@. Реквизиты чека коррекции расписаны в разных таблицах этого приказа: для ФФД 1.05 — таблица 27, для ФФД 1.1 — таблица 65, для ФФД 1.2 — таблица 120.
Схема для ФФД 1.05:
- На ФФД 1.05 чек коррекции оформляют, когда расчёт прошёл мимо кассы (в том числе по предписанию налоговой). Фискальный накопитель при этом фиксирует отдельный документ без привязки к какому-либо исходному чеку по фискальному признаку.
- Ошибку в уже пробитом чеке им не исправляют — для этого есть пара обычных чеков: сначала «возврат прихода» (или «возврат расхода» — смотря что было пробито изначально) на ошибочные данные, затем правильный чек с корректными данными.
Схема для ФФД 1.1 и 1.2:
- Ошибка в пробитом чеке исправляется чеками коррекции: аннулирующим с противоположным признаком и правильным. В них обязательно указывается фискальный признак документа (ФПД) того чека, который исправляется — это прямая ссылка на конкретную запись в фискальной базе.
- Расчёт, прошедший мимо кассы, тоже оформляется чеком коррекции, но без ссылки на ФПД исходного документа (его попросту нет).
Для ФФД 1.2 схема аналогична ФФД 1.1: привязка к фискальному признаку исправляемого документа обязательна при коррекции ошибочного чека. Состав полей задан таблицей 120 того же приказа ФНС.
Сравнение двух подходов:
| Ситуация | ФФД 1.05 | ФФД 1.1 / 1.2 |
|---|---|---|
| Расчёт прошёл без чека | Чек коррекции | Чек коррекции |
| Ошибка в пробитом чеке | «Возврат» + новый правильный чек | Чек коррекции с ФПД исходного |
| Привязка к ФПД исправляемого чека | Не обязательна (тег 1192 рекомендован) | Да — когда исправляют пробитый чек |
ФНС сообщала о планах с 1 марта 2027 года оставить только ФФД 1.2 и отказаться от версий 1.05 и 1.1. Пока соответствующий приказ не вступил в силу, ориентируйтесь на официальные сообщения налоговой и своего ОФД.
Обязательные реквизиты чека коррекции
Реквизиты чека коррекции определены Приказом ФНС России от 14.09.2020 № ЕД-7-20/662@: для ФФД 1.05 — таблица 27, для ФФД 1.1 — таблица 65, для ФФД 1.2 — таблица 120. Четыре поля принципиально важны — без них документ либо не примет касса, либо налоговая не сможет однозначно идентифицировать, что именно исправлено.
Тип коррекции (тег 1173)
Это поле определяет, кто инициировал исправление. Значения фиксированы:
- «0» — самостоятельно. Ошибку нашли сами — до того, как ФНС о ней узнала. Самый частый вариант.
- «1» — по предписанию. Ошибку выявила налоговая и выдала официальное предписание.
Тип коррекции в числе обязательных реквизитов чека коррекции — он указывает, добровольно ли вы исправляете нарушение или реагируете на требование ФНС.
Дата расчёта исходной операции (тег 1178)
Среди реквизитов чека коррекции эта дата — одна из самых часто заполняемых неправильно. Здесь нужно ставить день, когда фактически прошёл расчёт, а не дату формирования самого корректирующего документа. Если кассир не пробил чек 1 марта, а коррекцию делают 5 марта — в документе должна стоять дата «01.03». Иначе налоговая не свяжет исправление с конкретным днём продажи. Дата исходного расчёта входит в составной реквизит «Основание для коррекции» (тег 1174) вместе с номером предписания.
Номер предписания ФНС (тег 1179)
На ФФД 1.1 и 1.2 реквизит нужен только тогда, когда тип коррекции — «по предписанию» (значение «1»): указывают номер документа, который ФНС направила предпринимателю. Если коррекция самостоятельная — поле не заполняется. На ФФД 1.05 касса обычно просит заполнить в основании номер и дату документа: при коррекции по предписанию — предписания, при самостоятельной, например, вашей служебной записки. Номер предписания также входит в составной реквизит «Основание для коррекции» (тег 1174).
Фискальный признак исправляемого документа (тег 1192)
Этот реквизит указывают, когда исправляется конкретный ранее пробитый чек — не «забытая» продажа, а ошибка в существующем документе. Фискальный признак документа (ФПД) берётся из самого ошибочного чека или из личного кабинета ОФД.
Для ФФД 1.1 и 1.2 при исправлении уже пробитого чека привязка к его ФПД обязательна (при «забытой» продаже ссылаться не на что): именно так налоговая однозначно понимает, какой конкретно расчёт исправляется. Для ФФД 1.05 тег 1192 включён в состав реквизитов как рекомендованный, но не обязательный.
Все четыре ключевых реквизита удобно свести в одну таблицу:
| Реквизит | Тег | Что писать | Откуда брать |
|---|---|---|---|
| Тип коррекции | 1173 | 0 — самостоятельно, 1 — по предписанию | Определяется по ситуации |
| Дата исходного расчёта | 1178 | Дата фактической операции, не дата коррекции | Из служебной записки, журнала продаж |
| Номер предписания | 1179 | Номер и дата документа ФНС | Из предписания ФНС |
| ФПД исправляемого чека | 1192 | Фискальный признак ошибочного документа | Из ошибочного чека или кабинета ОФД |
Оба реквизита — дата исходного расчёта (тег 1178) и номер предписания (тег 1179) — передаются в рамках составного реквизита «Основание для коррекции» (тег 1174).
Помимо этих четырёх полей, чек коррекции содержит стандартные реквизиты, обязательные для любого кассового чека: признак расчёта (тег 1054), сумму (тег 1020), позиции с наименованием и стоимостью, данные о налоге, реквизиты кассы и кассира.
Основание коррекции: что писать в этом поле
Основание для формирования чека коррекции — это не один реквизит, а связка сведений, которая объясняет, почему появился корректирующий документ. Её содержание зависит от типа коррекции.
Для самостоятельного типа (тег 1173 = «0»)
В основании для формирования чека коррекции указывают дату исходного расчёта (тег 1178) и краткое описание причины. Формат — одна строка, по которой налоговая восстановит картину произошедшего.
Пример формулировки: «Объяснительная записка кассира от 02.03.2026, неприменение ККТ 01.03.2026, сумма 1 500 руб.»
Саму служебную (объяснительную) записку кассира при этом нужно хранить у себя: это внутренний документ-опора, не реквизит чека. По нему видно, какой расчёт исправлялся и почему.
Для типа по предписанию (тег 1173 = «1»)
Если тип коррекции — «по предписанию», в основании для формирования чека коррекции указывают номер (тег 1179) и дату предписания ФНС — именно те реквизиты, что есть в требовании инспекции.
Пример формулировки: «Предписание № 123 от 05.03.2026»
Поле с кратким текстовым описанием причины — характерная черта ФФД 1.05. Для ФФД 1.1 и 1.2 привязка к исходному документу идёт через ФПД (фискальный признак), а текстовое описание не является обязательным реквизитом.
Составной реквизит «Основание для коррекции» (тег 1174) — включающий дату расчёта (тег 1178) и при необходимости номер предписания (тег 1179) — закреплён в таблицах 27, 65 и 120 Приказа ФНС № ЕД-7-20/662@.
Образец чека коррекции: что видно на документе
 Перед коррекцией сверьте, какие продажи и в какие даты прошли без чека или с ошибкой: дата исходного расчёта пойдёт в чек коррекции.
Образец чека коррекции помогает понять, как выглядит документ на практике и что означает каждая строка. Точный вид зависит от модели кассы и версии ФФД, но структура одна.
Ниже — условный макет (данные полностью вымышленные):
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
        КАССОВЫЙ ЧЕК КОРРЕКЦИИ
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
ООО «Пример»
ИНН 0000000000
г. Москва, ул. Примерная, д. 1
Кассир: Иванова А.В.

Признак расчёта: ПРИХОД

Кофе латте 400 мл       1 × 150,00 ₽
Круассан                1 × 120,00 ₽
Вода минеральная 0,5л   1 ×  80,00 ₽
                        ────────────
ИТОГО:                      350,00 ₽

Без НДС
Наличные:                   350,00 ₽

Дата расчёта: 01.03.2026
Тип коррекции: САМОСТОЯТЕЛЬНО (0)
Основание: Объяснительная кассира
           от 02.03.2026,
           неприменение ККТ 01.03.2026

ФН: 9999078900012345
ФД: 000123
ФПД: 1234567890
QR-код: [■■■■■■■■■]
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
Что означает каждая строка чека коррекции:
- «Кассовый чек коррекции» — наименование документа. По нему сразу видно, что это корректирующий, а не обычный чек.
- Признак расчёта — «Приход» или «Расход» для ФФД 1.05; на ФФД 1.1 и 1.2 доступны также «Возврат прихода» и «Возврат расхода». Набор значений зависит от версии ФФД (тег 1054).
- Позиции — каждая позиция с наименованием, количеством и ценой отдельной строкой. Одной общей суммой без расшифровки — нельзя.
- Сумма и налог — именно та сумма, которая должна была пройти через кассу в момент исходной операции (тег 1020). Налог указывается в виде ставки или отметки «Без НДС» — так же, как было бы в обычном чеке.
- Дата расчёта — день фактической операции (тег 1178), не дата формирования чека коррекции.
- Тип коррекции — «Самостоятельно (0)» или «По предписанию (1)» (тег 1173). Один из ключевых маркеров для налоговой.
- Основание коррекции — составной реквизит (тег 1174): дата исходной операции (тег 1178) и краткое описание причины, а при коррекции по предписанию — номер предписания (тег 1179). По этой строке налоговая понимает, что именно и почему исправлялось.
Важное техническое ограничение: в одном чеке коррекции может быть только один признак расчёта. Касса просто не позволит указать в одном документе одновременно, скажем, «Приход» и «Возврат прихода».
Пошаговая инструкция: как пробить чек коррекции на онлайн-кассе
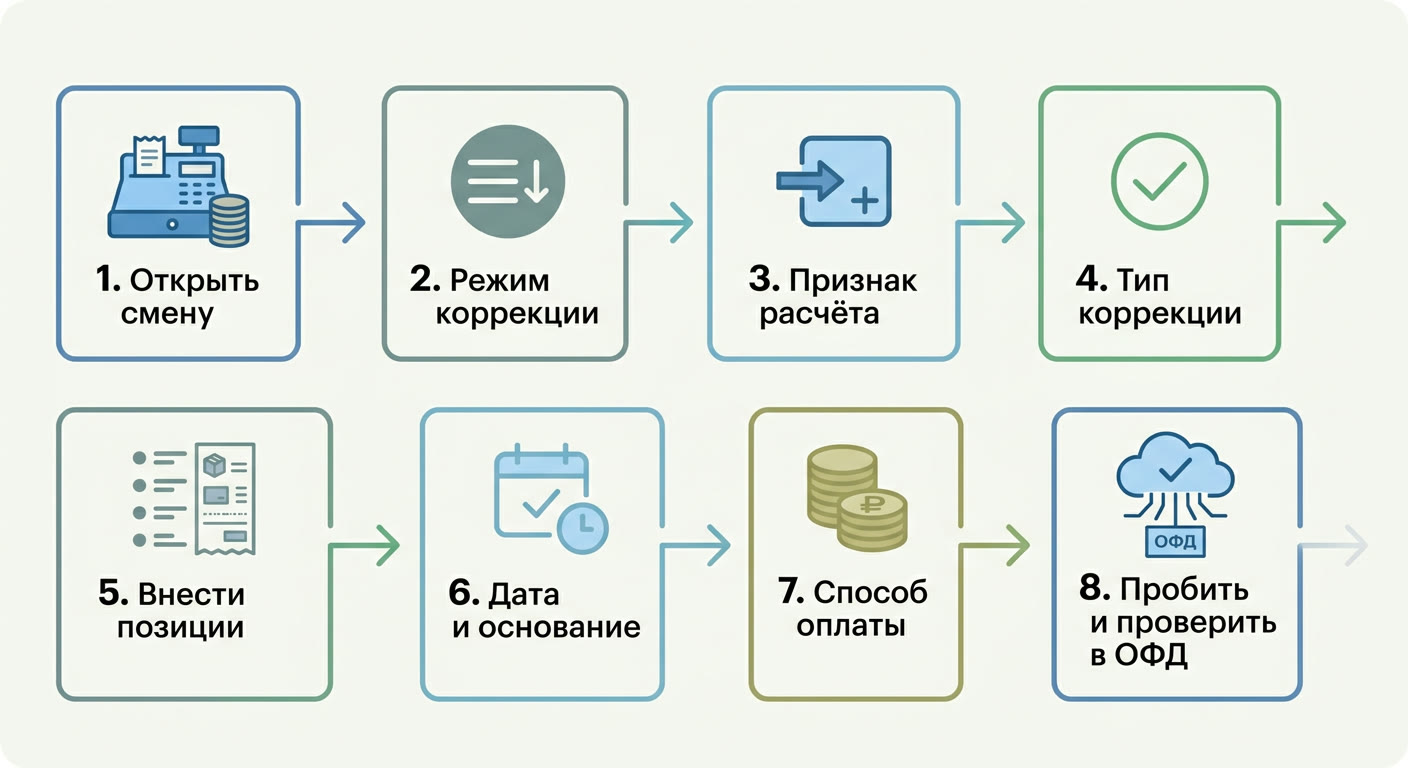 Последовательность действий кассира при оформлении чека коррекции.
Инструкция написана без бухгалтерского жаргона — так, чтобы ею можно было воспользоваться прямо у кассы. Шаги универсальны для любой модели ККТ; конкретные названия кнопок и пунктов меню уточняйте в руководстве к вашей кассе, потому что у каждого производителя они свои.
Формирование чека коррекции всегда происходит на онлайн-кассе — никакой другой способ создать этот документ законодательно не предусмотрен. По разъяснениям ФНС, чек коррекции можно сформировать на любой кассе пользователя — не обязательно на той, где произошёл сбой.
Шаг 1. Откройте смену
Если смена ещё не открыта — откройте. Чек коррекции формируется в рамках открытой смены. Кассир, открывший смену, и будет указан в документе.
Шаг 2. Войдите в режим формирования чека коррекции
На большинстве касс это отдельный раздел — ищите «Коррекция», «Чек коррекции» или аналогичный пункт. Порядок действий для пошаговой инструкции одинаков — вы последовательно заполняете поля документа.
Шаг 3. Выберите признак расчёта
Это первая ключевая развилка. Признак расчёта определяет направление операции:
- Принимали деньги от покупателя (продажа) → Приход
- Выдавали деньги покупателю (выкуп) → Расход
- На ФФД 1.1/1.2 при аннулировании ошибочного чека — «Возврат прихода» или «Возврат расхода»
Шаг 4. Укажите тип коррекции
Вторая развилка. Тип коррекции определяет, кто инициировал исправление:
- Нашли ошибку сами → «0» — самостоятельно
- ФНС выдала предписание → «1» — по предписанию (потребуется номер и дата документа)
Шаг 5. Внесите позиции
Каждую позицию — отдельной строкой с наименованием, количеством и ценой. Нельзя вписать одной строкой «обед на 350 ₽» — налоговая должна видеть конкретную номенклатуру. Если кассир не пробил в кафе обед из трёх позиций, в чеке коррекции будет три строки: кофе латте, круассан, вода — точно так же, как в обычном чеке при продаже.
Шаг 6. Заполните дату расчёта и основание
Дата — это день фактической операции, а не сегодняшнее число. Если расчёт прошёл 1 марта, а коррекция формируется 5 марта — ставьте 01.03.
В поле основания укажите:
- При коррекции по предписанию — номер и дату предписания ФНС (тег 1179).
- На ФФД 1.05 при самостоятельной коррекции — ещё и краткое текстовое описание причины (например, «Неприменение ККТ 01.03.2026, объяснительная записка кассира»).
Шаг 7. Укажите способ оплаты
Наличные или безналичные — тот, каким фактически был принят платёж при исходной операции. Смешивать способы в одном документе не нужно.
Шаг 8. Пробейте чек и проверьте отправку в ОФД
После подтверждения касса напечатает чек коррекции и отправит его оператору фискальных данных. Проверьте в кабинете ОФД, что чек коррекции появился среди документов кассы. Если документ не появился — свяжитесь с техподдержкой ОФД.
Противоположный признак расчёта: как правильно аннулировать ошибочный чек
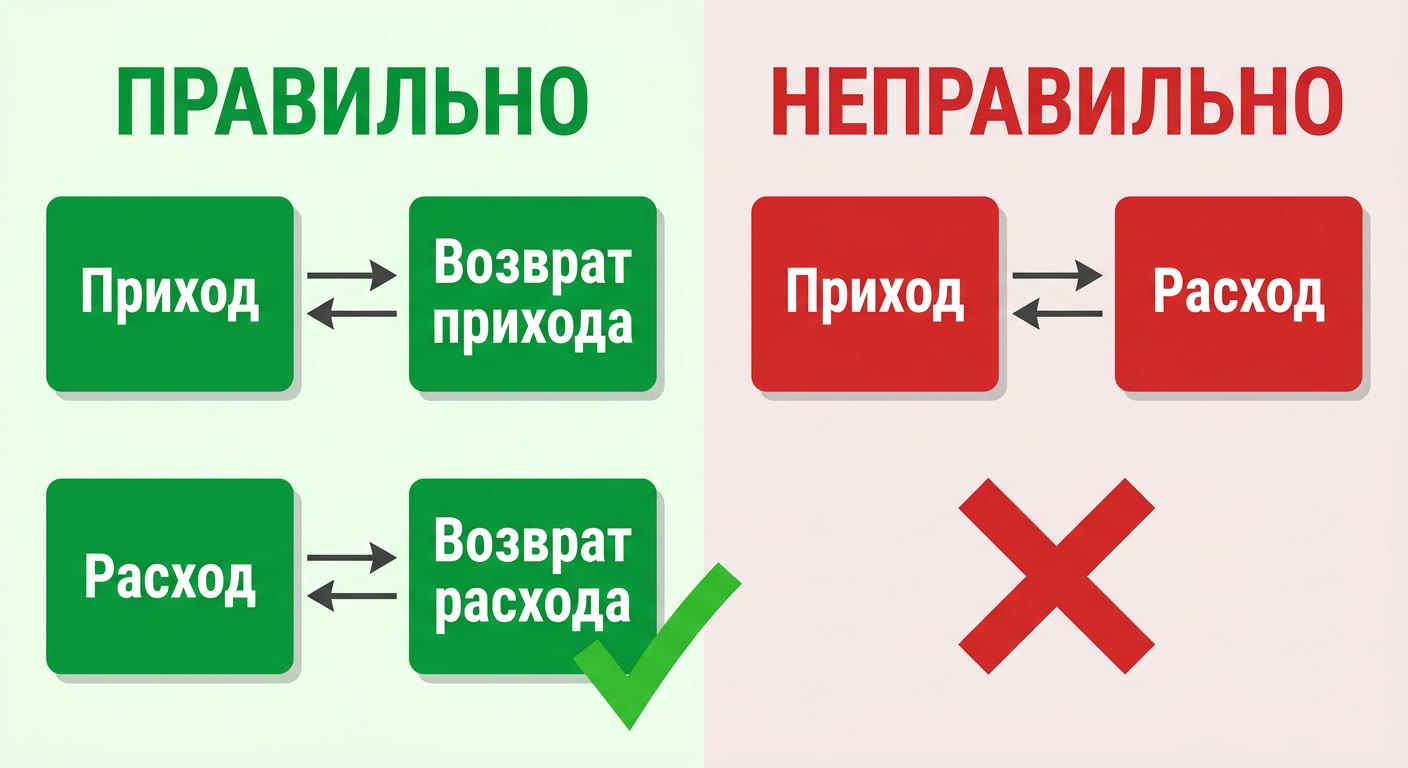 «Приход» и «Расход» — это разные операции, а не противоположные признаки; правильная зеркальная пара — «Приход» и «Возврат прихода».
Аннулирование ошибочного чека строится на одном принципе: формируется такой же документ с теми же данными, но с противоположным признаком расчёта. Это как зеркальная запись, которая обнуляет первую.
Правильные пары признаков расчёта:
| Исходный признак | Противоположный признак |
|---|---|
| Приход | Возврат прихода |
| Расход | Возврат расхода |
Здесь есть очень распространённая ошибка, которую важно разобрать отдельно. Многие кассиры интуитивно считают «Приход» и «Расход» противоположными признаками расчёта, и пытаются закрыть лишний приход расходом. Это неправильно. Приход и расход — это принципиально разные виды операций, а не зеркальные записи. Приход — это получение денег от покупателя (продажа), расход — это выдача денег покупателю (например, при выкупе вещи у него). Если попытаться «погасить» ошибочный приход расходом, налоговая просто увидит две независимые операции разного типа, а ошибочный чек останется в фискальной базе как есть.
Ещё один нюанс связан с версией ФФД. На ФФД 1.05 в чеке коррекции доступны только два признака расчёта — «Приход» и «Расход». Полный набор из четырёх значений — «Приход», «Расход», «Возврат прихода» и «Возврат расхода» — доступен в чеке коррекции только при ФФД 1.1 и 1.2. Это означает, что аннулировать ошибочный чек коррекции через «возвратный» признак прямо в чеке коррекции на ФФД 1.05 не получится — об этом подробнее в следующем разделе.
Что делать, если ошиблись в самом чеке коррекции
Ошибка в чеке коррекции — не тупик. Механика исправления похожа на работу с обычным ошибочным чеком, но зависит от версии ФФД.
На ФФД 1.1 и 1.2 — два шага:
Шаг 1. Сформируйте аннулирующий чек коррекции. Все реквизиты — те же, что в ошибочном документе (та же сумма, те же позиции, та же дата исходной операции), меняется только один параметр — признак расчёта становится противоположным. Если в ошибочном чеке коррекции стоял «Приход», в аннулирующем ставьте «Возврат прихода». Этот документ обнуляет ошибочную запись. Аннулирование чека коррекции выполняется именно так: те же данные, противоположный признак расчёта.
Шаг 2. Сформируйте новый правильный чек коррекции — уже с корректными данными. Аннулирование чека коррекции без последующего правильного документа оставит ситуацию незакрытой.
На ФФД 1.05 — ситуация другая.
В чеке коррекции на ФФД 1.05 доступны только признаки «Приход» и «Расход» — «возвратных» признаков нет. Значит, аннулировать ошибочный чек коррекции тем же способом не выйдет. В этом случае составьте служебную записку: зафиксируйте в ней, что именно указано неверно и как должно быть на самом деле. После этого обратитесь в свою налоговую инспекцию — через личный кабинет налогоплательщика или письменно, и уточните порядок действий. Инспекции в таких ситуациях дают индивидуальные рекомендации.
Чек коррекции с ошибкой нельзя просто проигнорировать: он уже передан в ОФД и отражён в фискальной базе. Чем быстрее вы зафиксируете проблему и начнёте её решать, тем проще будет объяснить ситуацию налоговой.
Нужно ли сообщать в ФНС и как это сделать
Уведомление в налоговую напрямую связано с освобождением от штрафа. По примечанию к ст. 14.5 КоАП РФ (в редакции Федерального закона от 20.07.2020 № 240-ФЗ), лицо освобождается от административной ответственности по частям 2, 4 и 6 этой статьи, если добровольно заявило в налоговый орган о нарушении либо сформировало и направило чек коррекции, при этом налоговый орган на тот момент не располагал сведениями о нарушении, а из заявления или чека коррекции однозначно понятно, какой именно расчёт исправляется.
Нужно ли отдельное уведомление?
Ответ зависит от того, каким способом исправлялась ошибка.
Если исправление оформлено чеком коррекции (на ФФД 1.1 и 1.2, и при ошибке, и при расчёте мимо кассы; на ФФД 1.05 — при расчёте мимо кассы) — отдельное заявление в налоговую не требуется. Сам чек коррекции, отправленный через ОФД, и есть сообщение об устранении нарушения.
Если на ФФД 1.05 ошибку исправляли связкой «возвратный чек + корректный чек» (это не чек коррекции), нужно подать письменное заявление в налоговую. Удобнее всего сделать это через кабинет ККТ на сайте ФНС — так сохраняется дата и факт подачи.
Как направить уведомление:
- Через кабинет ККТ на сайте ФНС — предпочтительный вариант, потому что сохраняется дата и факт подачи.
- Письменным обращением непосредственно в инспекцию — лично или по почте с уведомлением.
Что важно помнить:
Освобождение от ответственности работает только если налоговая ещё не знала о нарушении до вашего обращения. Если ФНС уже провела проверку или получила данные от ОФД и зафиксировала нарушение — применить примечание к ст. 14.5 КоАП не получится.
Штрафы за нарушения по ст. 14.5 КоАП РФ
Ответственность за нарушения при применении ККТ установлена ст. 14.5 КоАП РФ. Эта статья охватывает как полное неприменение кассы, так и нарушение порядка её использования, и в разных частях предусматривает разные санкции. Связка с 54-ФЗ прямая: обязанность применять ККТ установлена законом, а КоАП определяет, что будет, если её нарушить.
Часть 2 ст. 14.5 КоАП — неприменение ККТ:
| Кто | Размер штрафа |
|---|---|
| Должностное лицо / ИП | От 1/4 до 1/2 суммы расчёта без чека, но не менее 10 000 ₽ |
| Юридическое лицо / организация | От 3/4 до полной суммы расчёта без чека, но не менее 30 000 ₽ |
Штраф за нарушение применения ККТ привязан именно к сумме расчёта, который прошёл без кассы — чем больше сумма, тем выше санкция.
Часть 3 ст. 14.5 КоАП — повторное нарушение при сумме расчётов от 1 млн рублей:
| Кто | Санкция |
|---|---|
| Должностное лицо | Дисквалификация на срок от 1 до 2 лет |
| ИП / юридическое лицо | Приостановление деятельности до 90 суток |
Часть 4 ст. 14.5 КоАП — нарушение порядка применения ККТ:
Это другой вид правонарушения — не отсутствие чека, а ошибка в реквизитах уже выданного чека: неверная ставка НДС, неправильный способ расчёта, отсутствие обязательного реквизита. Санкции здесь мягче:
| Кто | Санкция |
|---|---|
| Должностное лицо / ИП | Предупреждение или штраф 1 500 — 3 000 ₽ |
| Юридическое лицо | Предупреждение или штраф 5 000 — 10 000 ₽ |
Штраф за нарушение применения ККТ можно избежать — если своевременно сформировать чек коррекции (а если ошибку на ФФД 1.05 исправляли возвратом и новым чеком — подать заявление) при соблюдении условий примечания к ст. 14.5 КоАП. Главное — успеть раньше, чем ФНС сама обнаружит нарушение.
Как исправить чек и провести массовую коррекцию в LIFE PAY
В личном кабинете LIFE PAY есть быстрое редактирование ошибочного чека. Находите нужный чек в списке, нажимаете «Исправить», вводите правильные реквизиты и снова нажимаете «Исправить». Система сама создаёт два документа: аннулирующий чек, который отменяет ошибочный, и следом исправляющий — пробивать их вручную по отдельности не нужно.
Ограничение одно: если исходный чек пробит не в том ФФД (например, в 1.05, хотя касса работает на 1.2), быстрое редактирование создаст исправление в том же формате. В такой ситуации нужно обратиться в техническую поддержку LIFE PAY.
Если продаж без чеков накопилось много, например, после долгого сбоя связи, — в облачной кассе LIFE PAY чеки коррекции по пропущенным продажам можно сформировать массово через службу поддержки, а не пробивать их по одному.
Профилактика ошибок кассира и защита от штрафов
Лучший способ работы с чеком коррекции — не доводить до него. Ошибок кассира меньше там, где ручного ввода меньше.
Чеклист профилактики:
- Интеграция с товароучётной системой. Когда наименование и цена подтягиваются автоматически из базы, кассир только подтверждает операцию. Профилактика ошибок в чеках во многом достигается именно через интеграцию кассы с товароучётной системой — человеческий фактор при каждой продаже снижается.
- Памятка у кассы. Короткая распечатка с алгоритмом действий в нештатных ситуациях: что делать при обрыве связи, как оформить возврат, что нажать при ошибке в сумме. Бухгалтер может составить такую памятку и обновлять её при изменении правил.
- Сверка смены. Кассир сверяет итоговую сумму по Z-отчёту с фактической выручкой. Если расхождение есть — значит, где-то пропущен чек или допущена ошибка. Найти её сразу после смены проще, чем через несколько дней.
- Регулярный инструктаж. Один раз объяснить — недостаточно. Новые ситуации возникают постоянно, и кассир должен знать актуальный порядок действий.
Если ошибка всё же случилась — её устраняют через исправление расчётов: чеком коррекции или парой документов в зависимости от ФФД. Но чем реже приходится это делать, тем меньше риск штрафов и вопросов от налоговой.
Частые вопросы
Можно ли пробить чек коррекции, если изначально не было никакого кассового чека?
Да — именно для этого случая чек коррекции и предназначен. Расчёт прошёл без применения кассы: деньги приняты, а чека в фискальной базе нет. В реквизитах указывают дату фактической операции и основание коррекции — ссылки на исправляемый документ не будет, потому что его не существует. В этом и состоит принципиальное отличие от ситуации с ошибкой в уже пробитом чеке.
Что делать кассиру, если он ошибся при пробитии чека — нужен чек коррекции или что-то другое?
Если ошибку заметили сразу, пока покупатель ещё рядом, — оформляйте чек возврата на ошибочные данные и тут же правильный чек. Если ошибка обнаружилась позже: на ФФД 1.1 и 1.2 — аннулирующий чек коррекции с противоположным признаком расчёта и следом правильный чек коррекции; на ФФД 1.05 — связка «возврат прихода» и новый правильный чек. Причину ошибки зафиксируйте служебной запиской — она понадобится как основание коррекции.
Для чего вообще используется чек коррекции — какие расчёты он исправляет?
Чек коррекции применяется, когда фискальные данные по уже совершённому расчёту нужно скорректировать: расчёт вообще не был зафиксирован на кассе, а на ФФД 1.1 и 1.2 — ещё и ошибка в пробитом чеке: занижена сумма, применена неверная ставка НДС. На ФФД 1.05 ошибку в пробитом чеке исправляют возвратом и новым чеком. Он не меняет отношения с покупателем — товар уже передан. Исправление вносится только в фискальную базу: ОФД получает документ и передаёт его в ФНС, которая видит, что нарушение устранено.